Материал предназначен владельцу небольшого товарного бизнеса, который хочет понять, что остается от прямого заказа. Это управленческая модель, а не бухгалтерская отчетность или налоговый расчет. Все суммы в примере условные: они не являются рыночными тарифами и не описывают результаты клиента. Изображения созданы с помощью AI.
Не смешивайте выручку, наценку и прибыль
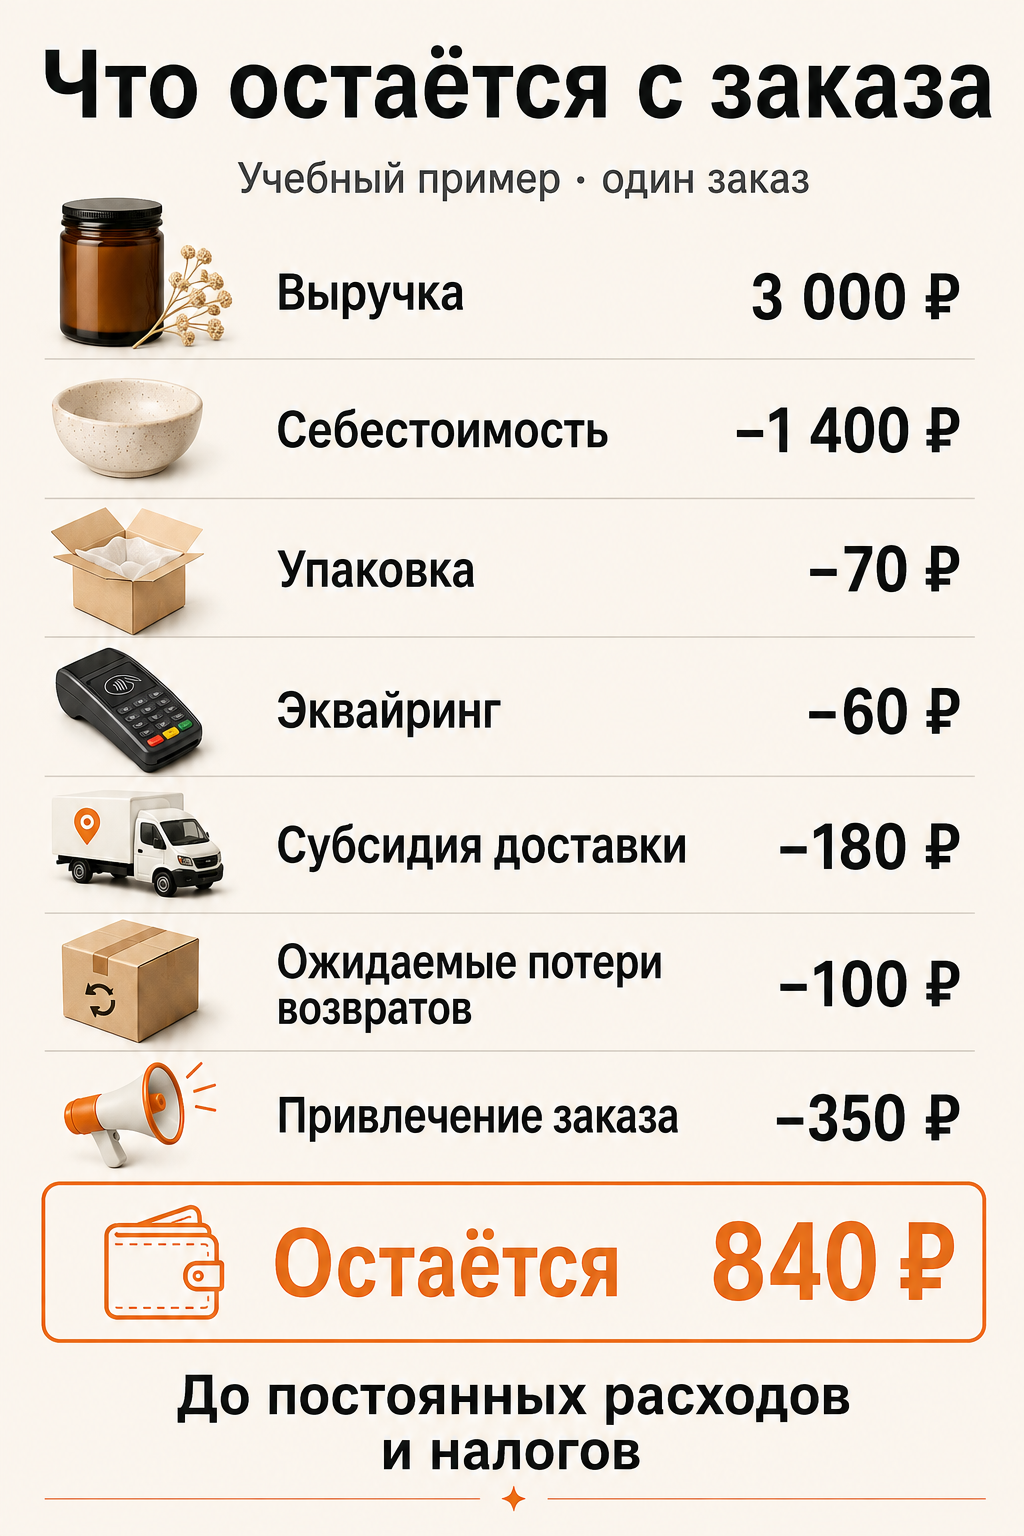
Инфографика: учебная схема, созданная с помощью AI. Основные сведения и расчеты приведены ниже текстом.
Выручка отвечает на вопрос, сколько магазин получил за продажи. Разница между выручкой от товара и его себестоимостью показывает первый уровень результата, но еще не учитывает доставку, оплату и привлечение. Вклад заказа после переменных расходов показывает сумму, из которой бизнес покрывает постоянные расходы. Только после учета всех расходов по выбранной методике можно обсуждать итоговую прибыль периода.
Если товар куплен за 1 400 ₽ и продан за 3 000 ₽, разница составляет 1 600 ₽. Наценка к себестоимости — 1 600 / 1 400 × 100%, около 114,3%. Доля этой разницы в выручке — 1 600 / 3 000 × 100%, около 53,3%. Это разные показатели, и ни один из них не означает, что 1 600 ₽ можно забрать из бизнеса.
Различие маржи, наценки и точки безубыточности описано в методическом материале Business Victoria. Ниже мы применяем собственный учебный пример и отдельно указываем его границы.
Сначала зафиксируйте границы расчета
- Единица анализа: один заказ, один товар или новый покупатель. Не подменяйте одну единицу другой в середине таблицы.
- Период: например, заказы одного месяца с отдельным учетом последующих возвратов.
- Выручка: после скидок и корректировок; поступления за доставку учитывайте последовательно.
- Налоговая база данных: суммы должны быть сопоставимы; правила учета НДС и иных налогов определяются вашей ситуацией.
- Привлечение: стоимость заказа и стоимость нового клиента — разные показатели, если клиент покупает несколько раз.
Для первого расчета удобно выбрать однородную группу: одинаковый канал, похожие товары и условия доставки. Среднее по магазину скрывает ситуацию, когда легкие товары прибыльны, а крупногабаритные заказы уходят в минус. Сохраняйте возможность посмотреть результат отдельно по категории и каналу.
Учебный пример: заказ на 3 000 ₽
Предположим, покупатель заплатил за товар 3 000 ₽ уже после скидок. Он отдельно покрывает часть доставки; в таблице оставляем только невозмещенную магазином часть — 180 ₽. Число 100 ₽ обозначает плановые средние потери возвратов, а не фактический возврат именно этого заказа. Налоги и постоянные расходы в этом примере пока исключены.
Расчет вклада одного заказа, условные суммы| Статья | Сумма, ₽ | Что включено |
|---|
| Выручка от товара | 3 000 | Цена после скидок |
| Себестоимость | −1 400 | Стоимость проданного товара по принятой методике |
| Упаковка | −70 | Коробка и расходные материалы |
| Эквайринг | −60 | Условная комиссия приема платежа |
| Субсидия доставки | −180 | Расход магазина после оплаты доставки покупателем |
| Ожидаемые потери возвратов | −100 | Плановая оценка на заказ |
| Привлечение заказа | −350 | Условные затраты на получение заказа |
| Вклад до постоянных расходов и налогов | 840 | 3 000 − 1 400 − 70 − 60 − 180 − 100 − 350 |
В этой модели вклад равен 840 ₽, или 28% выручки. Суммарные переменные расходы составляют 2 160 ₽. Числа не доказывают, что такой процент типичен для интернет-магазинов: замените каждую строку своими данными.
Какие расходы чаще всего выпадают из таблицы
В себестоимость нужно последовательно включать затраты, которые вы относите к приобретению или производству единицы товара. Если входящую доставку от поставщика уже распределили на себестоимость, не добавляйте ее второй раз. Для собственного производства стоимость материалов не равна полной себестоимости: отдельно проверьте труд, обработку и другие затраты по своей модели.
- Сборка и упаковка заказа, если оплачиваются за операцию.
- Расходники: коробки, защитные материалы, пакеты и этикетки.
- Комиссии за платеж и дополнительные операции по условиям вашего провайдера.
- Невозмещенная часть доставки, повторная отправка и невыкуп.
- Уценка после возврата и невозможность продать поврежденный товар по прежней цене.
- Оплата привлечения заказов, включая расходы на подрядчика, если они относятся к выбранной группе.
- Стоимость собственного времени: в управленческом расчете полезно оценивать его, даже когда деньги себе не перечисляете.
Если сотрудник получает фиксированный оклад независимо от числа заказов, для краткосрочной модели это постоянный расход. Если часть оплаты зависит от сборки каждого заказа, эту часть можно учитывать как переменную. Важно не название статьи затрат, а ее поведение и последовательность методики.
Как учесть возвраты и не вычесть их дважды
Для плана можно оценить средние потери возвратов на заказ: суммарные ожидаемые дополнительные расходы разделить на число исходных заказов той же группы. Это может включать обратную доставку, обработку и уценку. Возвращенный товар, пригодный к продаже, не обязательно потерян на полную себестоимость.
Для фактического отчета замените плановую оценку реальными операциями по этой группе: скорректируйте выручку и себестоимость согласно возвратам и добавьте фактические невозмещенные расходы. Нельзя одновременно оставить полный плановый резерв и вычесть те же фактические потери. Также нельзя оставить выручку возвращенного заказа и считать только обратную доставку.
Сопоставляйте одинаковые периоды. Если продажа была в конце месяца, а возврат пришел позднее, ранний результат этой группы еще предварительный. Для повторяемого анализа помечайте, какие группы заказов уже достаточно завершены по вашему фактическому циклу возврата.
Сколько заказов нужно для покрытия постоянных расходов
Допустим, постоянные расходы составляют 42 000 ₽ в месяц, а средний вклад заказа устойчиво равен 840 ₽. В упрощенной модели для их покрытия нужно 42 000 / 840 = 50 заказов. Налоги и не включенные в модель затраты могут изменить этот результат. Если объем растет и требует нового сотрудника или склада, прежний уровень постоянных расходов перестает быть верным.
При 100 таких заказах вклад составит 84 000 ₽. После вычитания 42 000 ₽ постоянных расходов останется 42 000 ₽ до налогов и иных неучтенных затрат. Не вычитайте в этом расчете постоянные расходы еще раз через условную «долю на заказ», если уже вычли их общей суммой.
Как оценить скидку и изменение стоимости рекламы
Посмотрим, что произойдет со скидкой 10%. Выручка снизится до 2 700 ₽. Если только для примера комиссия оплаты равна 2% этой суммы, она составит 54 ₽. При остальных прежних расходах вклад будет 2 700 − 1 400 − 70 − 54 − 180 − 100 − 350 = 546 ₽. До скидки было 840 ₽: потеря вклада — 294 ₽, или 35%. Падение выручки и падение результата здесь имеют разный масштаб.
Для покрытия тех же 42 000 ₽ понадобится уже не менее 77 заказов: 42 000 / 546 ≈ 76,93, округляем вверх. Это иллюстрация чувствительности, а не прогноз, что скидка действительно увеличит спрос. Дополнительные заказы могут также изменить упаковку, доставку и нагрузку команды.
Аналогично проверьте рекламу. В базовом примере до строки привлечения остается 1 190 ₽. Это верхняя граница расходов на привлечение только при нулевом вкладе до постоянных расходов и налогов, а не разумная целевая цена заказа. Чтобы покрывать бизнес-расходы и оставлять результат, целевая стоимость должна быть ниже и опираться на вашу модель.
Как вести расчет в обычной таблице
- Одна строка на заказ или на однородную группу, с датой, каналом и статусом.
- Отдельные колонки для выручки, себестоимости, оплаты, доставки, упаковки, привлечения и возвратов.
- Отдельный лист постоянных расходов; не прячьте их в нескольких строках одновременно.
- Разделение плановых оценок и фактических значений.
- Сверка итогов с заказами, платежами и расходами; необъяснимая разница требует проверки.
Начните с небольшой завершенной группы заказов и проверьте каждую строку. После этого можно принимать решения об ассортименте и рекламных экспериментах. Положительный вклад не означает наличие свободных денег на счете: закупка запасов, сроки выплат, предоплаты и возвраты создают отдельный денежный поток.
Если данные о товарах разрознены, сначала подготовьте единый каталог. Для сравнения прямого канала и маркетплейса используйте отдельный разбор каналов, обращая внимание на его собственные допущения: результаты разных моделей нельзя смешивать без согласования состава расходов.
Частые вопросы
- 840 ₽ в примере — это чистая прибыль?
- Нет. Это вклад условного заказа после перечисленных переменных расходов, до постоянных расходов и налогов. Чистый результат зависит от полного состава затрат бизнеса.
- Нужно ли учитывать собственную работу, если зарплаты нет?
- Для управленческого решения полезно оценивать собственное время. Иначе модель может выглядеть прибыльной только потому, что труд владельца считается бесплатным. Способ учета нужно применять последовательно.
- Можно ли считать будущие повторные покупки заранее?
- Можно строить отдельный сценарий, но нельзя подменять им подтвержденный результат первого заказа. Повторные покупки и их стоимость проверяются на фактических группах клиентов.