Если заказ приносит 1 000 рублей после товара и исполнения, потратить все 1 000 на привлечение — значит не оставить ничего на постоянные расходы. Поэтому предельная стоимость и рабочая цель рекламы должны различаться.
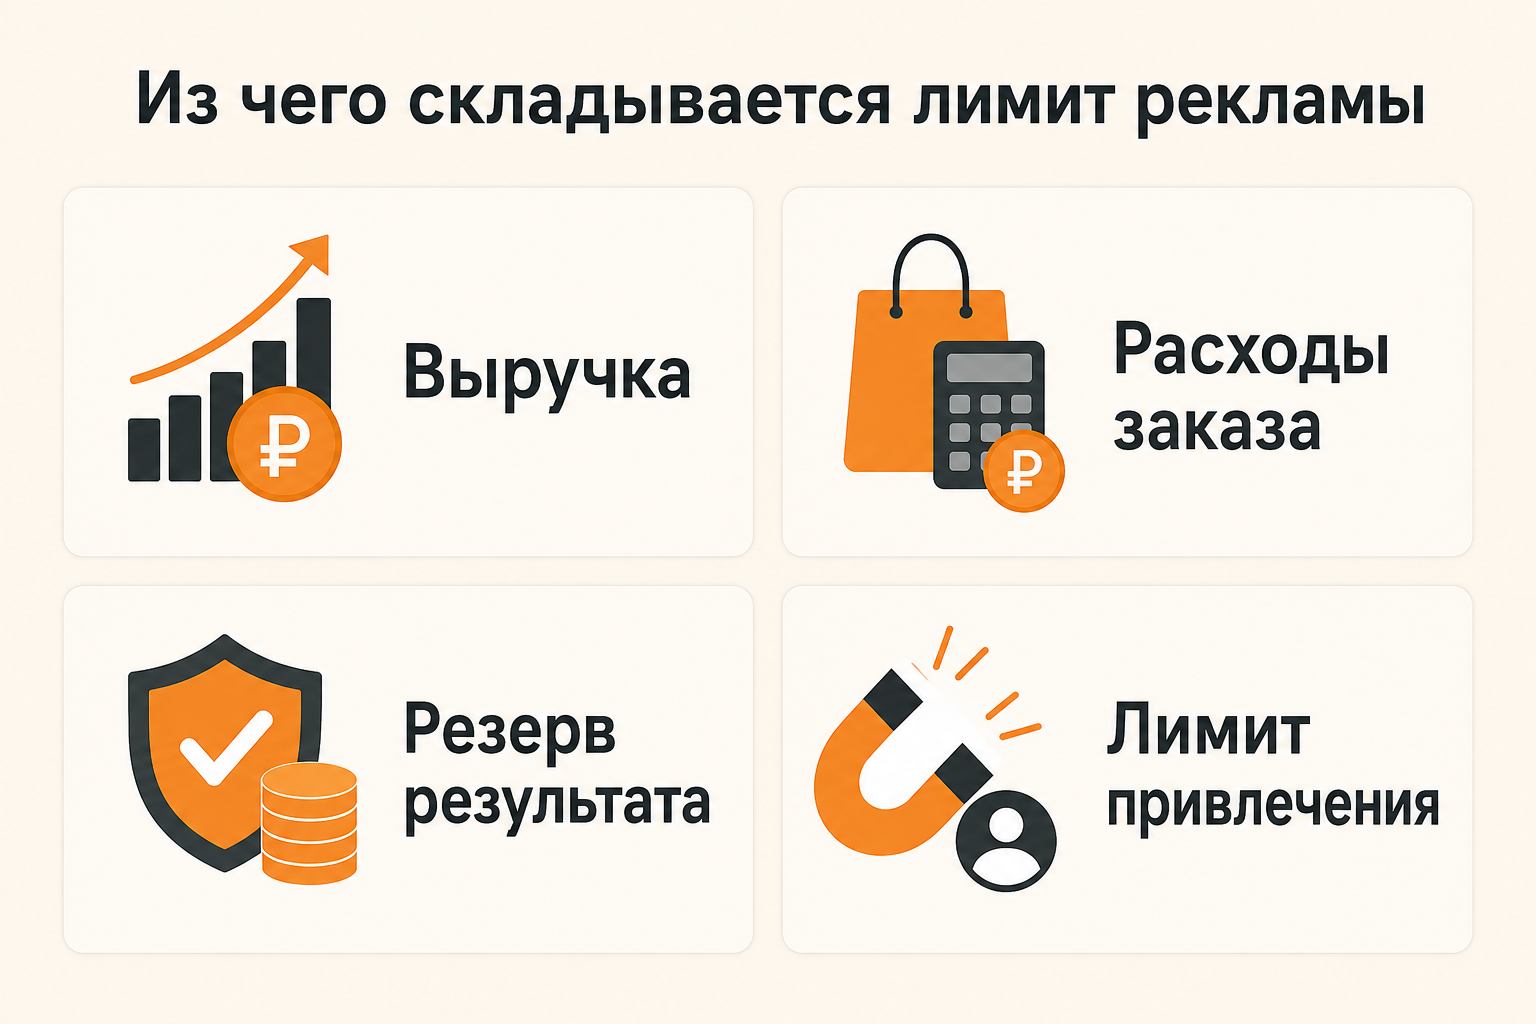
Инфографика и обложка созданы с помощью AI. Примеры в статье учебные, это не результаты реального клиента.
Сначала определите вклад до рекламы
Возьмите выручку заказа в единой системе учёта и вычтите себестоимость, упаковку, сборку, платёжные расходы, вашу часть доставки и ожидаемые расходы на возвраты. Налоговые и другие обязательные затраты учитывайте по вашей модели, не подставляя случайную универсальную ставку.
Учебный заказ, рубли| Показатель | Сумма |
|---|
| Выручка | 3 000 |
| Товар и все переменные расходы до рекламы | 2 100 |
| Вклад до рекламы | 900 |
| Сумма, которую решено оставить | 300 |
| Целевой лимит привлечения | 600 |
В примере 900 рублей — граница нулевого вклада после привлечения, а 600 — выбранная рабочая цель. Оставшиеся 300 ещё не обязательно чистая прибыль: они могут покрывать постоянные расходы. Реальные значения определяются вашим учётом.
CAC и стоимость заказа
CAC — стоимость привлечения нового покупателя в выбранной модели расчёта. Если расходы кампании разделить на все заказы, включая повторные, получится другой показатель. Сначала решите, кого считаете новым клиентом и какие расходы включаете.
Учебный пример: 30 000 рублей расходов, 50 заказов, но только 40 новых покупателей. Стоимость заказа — 600 рублей, стоимость нового покупателя по этим расходам — 750. Если сравнить первое число с лимитом CAC, можно ошибочно признать кампанию подходящей.
Что включать в расходы привлечения
- Рекламный бюджет за выбранный период.
- Оплату связанных услуг и материалов по принятому правилу распределения.
- Другие затраты привлечения, если они входят в вашу модель.
- Одинаковый состав расходов при сравнении каналов.
Можно вести отдельно рекламный показатель и полный CAC. Главное — не называть их одним числом и не менять состав расходов между отчётами. Затраты на большой материал могут распределяться по периодам, но правило должно быть записано.
Не оплачивайте гипотетическое будущее
Повторные покупки могут увеличить допустимый лимит, однако сначала нужны наблюдения по группам клиентов и времени. Один удачный повтор не доказывает среднее поведение. Учитывайте расходы следующих заказов и время до получения денег.
Для нового магазина безопаснее отдельно показать сценарий первой покупки и гипотезу повторов. Если привлечение окупается только через несколько месяцев, потребуется оборотный капитал. Положительный итог за длинный период не устраняет текущий кассовый разрыв.
Считайте разные товарные группы
У дорогого и дешёвого заказа, хрупкого товара и простого расходника могут быть разные лимиты. Среднее по магазину способно скрыть убыточное привлечение части ассортимента. Сегментируйте там, где достаточно данных и различия существенны.
При скидках и бесплатной доставке пересчитывайте вклад до рекламы. Нельзя сохранить прежний лимит, если акция уменьшила доступную сумму. Не учитывайте одну и ту же скидку одновременно в выручке и отдельном расходе.
Как применять лимит
Запишите три значения: вклад до привлечения, рабочую цель и фактическую стоимость нового покупателя. Сверяйте выполненные заказы и возвраты, а не только оформленные заявки. При росте расходов сначала выясните, изменился ли трафик, ассортимент или конверсия.
Лимит нужен для решений, но не гарантирует результат кампании. Начинайте с ограниченного теста, проверенного учёта и суммы, которую бизнес способен выделить. После получения данных обновляйте модель, сохраняя прежние допущения для сравнения.
Источник и границы рекомендаций
Business Victoria объясняет различия маржи, наценки и безубыточности. Расчёт ниже — собственный учебный пример планирования, не тариф и не прогноз доходности. Маржа, наценка и безубыточность: Business Victoria.
Частые вопросы
- Можно ли тратить на рекламу всю маржу заказа?
- Это может оставить ноль на постоянные расходы и результат бизнеса. Рабочий лимит обычно требует отдельного резерва.
- Чем CAC отличается от стоимости заказа?
- CAC относится к новым покупателям, а стоимость заказа может включать повторные покупки. Нужно явно определить знаменатель и расходы.
- Когда учитывать повторные покупки?
- Когда есть наблюдения по клиентским группам и срокам. Будущие повторы лучше показывать отдельным сценарием, а не гарантированным доходом.